Domain einzelsätze.de kaufen?
Wir ziehen mit dem Projekt
einzelsätze.de um.
Sind Sie am Kauf der Domain
einzelsätze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelsätze.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Meyers Grosses Konversations-lexikon Ein Nachschlagewerk Des Allgemeinen Wissens 2557142MC, Schulbücher von Meyer, Hermann JuliusMeyers grosses Konversationslexikon ist ein umfassendes Schulbuch, das als Nachschlagewerk für allgemeines Wissen dient. Das Werk, das ursprünglich im frühen 20. Jahrhundert entstand, bietet detaillierte Einträge zu einer Vielzahl von Themen und spiegelt die intellektuellen Perspektiven der damaligen Zeit wider. Es wurde von Hermann Julius Meyer verfasst und bildet einen bedeutenden Teil einer umfangreichen Bandreihe, die als Referenzwerk für Forscher, Historiker und Interessierte dient. Trotz seines historischen Ursprungs wurde das Buch in einer modernen Ausgabe reproduziert, die den Originalzustand so weit wie möglich bewahrt. Dabei können leichte Abweichungen wie fehlende oder unscharfe Seiten auftreten, was den Charakter eines historischen Artefakts unterstreicht. Das Werk ist in den USA gemeinfrei und bietet somit freien Zugang zu seinem Inhalt. Es ist ein wertvolles Instrument zur Erhaltung und Vermittlung kulturellen Wissens und stellt eine wichtige Ressource für die akademische Forschung dar.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach TexteBach Texte , Kantaten. Motetten. Messen. Passionen. Oratorien , Sport-Ansaugbrücken > Luftversorgung , Auflage: Nachdruck der Ausgabe von 1998, Erscheinungsjahr: 199801, Produktform: Kartoniert, Redaktion: Fröde, Christine, Auflage/Ausgabe: Nachdruck der Ausgabe von 1998, Seitenzahl/Blattzahl: 508, Fachkategorie: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Komponisten und Songwriter, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Länge: 181, Breite: 111, Höhe: 34, Gewicht: 419, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brockhaus und Wikipedia - Enzyklopädien im Wandel vom statischen Nachschlagewerk zum nutzergenerierten Lexikon, Taschenbuch von Tamara Rachbauer,Brockhaus Und Wikipedia - Enzyklopädien Im Wandel Vom Statischen Nachschlagewerk Zum Nutzergenerierten Lexikon, Taschenbuch Von Tamara Rachbauer, Grin, 978-3-656-10309-7, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Biographisch-Bibliographisches Quellen-Lexikon, Belletristik von Robert EitnerBücher zählen bis heute zu den wichtigsten kulturellen Errungenschaften der Menschheit. Ihre Erfindung war mit der Einführung des Buchdrucks ähnlich bedeutsam wie die des Internets: Erstmals wurde eine massenweise Weitergabe von Informationen möglich. Bildung, Wissenschaft, Forschung, aber auch die Unterhaltung wurden auf neuartige, technisch wie inhaltlich revolutionäre Basis gestellt. Bücher verändern die Gesellschaft bis heute. Die technischen Möglichkeiten des Massenbuchdrucks führten zu einem radikalen Zuwachs an Titeln im 18. und 19. Jahrhundert. Dennoch waren die Rahmenbedingungen immer noch ganz andere als heute: Wer damals ein Buch schrieb, verfasste oftmals ein Lebenswerk. Dies spiegelt sich in der hohen Qualität alter Bücher wider. Leider altern Bücher. Papier ist nicht für die Ewigkeit gemacht. Daher haben wir es uns zur Aufgabe gemacht, das Wissen der Menschheit zu konservieren und alte Bücher in möglichst hoher Qualität zu niedrigen Preisen verfügbar zu machen.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erzählende Texte mit relevanten Fakten, Taschenbuch von Fernanda Beatryz Rolim Tavares, Verlag Unser Wissen, 978-620-8-13651-2Erzählende Texte Mit Relevanten Fakten, Taschenbuch Von Fernanda Beatryz Rolim Tavares, Verlag Unser Wissen, 978-620-8-13651-2, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meyers Grosses Konversations-lexikon Ein Nachschlagewerk Des Allgemeinen Wissens 2557142MC, Schulbücher von Meyer, Hermann JuliusMeyers grosses Konversationslexikon ist ein umfassendes Schulbuch, das als Nachschlagewerk für allgemeines Wissen dient. Das Werk, das ursprünglich im frühen 20. Jahrhundert entstand, bietet detaillierte Einträge zu einer Vielzahl von Themen und spiegelt die intellektuellen Perspektiven der damaligen Zeit wider. Es wurde von Hermann Julius Meyer verfasst und bildet einen bedeutenden Teil einer umfangreichen Bandreihe, die als Referenzwerk für Forscher, Historiker und Interessierte dient. Trotz seines historischen Ursprungs wurde das Buch in einer modernen Ausgabe reproduziert, die den Originalzustand so weit wie möglich bewahrt. Dabei können leichte Abweichungen wie fehlende oder unscharfe Seiten auftreten, was den Charakter eines historischen Artefakts unterstreicht. Das Werk ist in den USA gemeinfrei und bietet somit freien Zugang zu seinem Inhalt. Es ist ein wertvolles Instrument zur Erhaltung und Vermittlung kulturellen Wissens und stellt eine wichtige Ressource für die akademische Forschung dar.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach TexteBach Texte , Kantaten. Motetten. Messen. Passionen. Oratorien , Sport-Ansaugbrücken > Luftversorgung , Auflage: Nachdruck der Ausgabe von 1998, Erscheinungsjahr: 199801, Produktform: Kartoniert, Redaktion: Fröde, Christine, Auflage/Ausgabe: Nachdruck der Ausgabe von 1998, Seitenzahl/Blattzahl: 508, Fachkategorie: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Komponisten und Songwriter, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Länge: 181, Breite: 111, Höhe: 34, Gewicht: 419, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Brockhaus und Wikipedia - Enzyklopädien im Wandel vom statischen Nachschlagewerk zum nutzergenerierten Lexikon, Taschenbuch von Tamara Rachbauer,Brockhaus Und Wikipedia - Enzyklopädien Im Wandel Vom Statischen Nachschlagewerk Zum Nutzergenerierten Lexikon, Taschenbuch Von Tamara Rachbauer, Grin, 978-3-656-10309-7, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FamRZ DatenbankDie Famrz Datenbank Ist Die Authentische Datenbank Zur Famrz, Der Zeitschrift Für Das Gesamte Familienrecht Mit Betreuungsrecht, Erbrecht, Verfahrensrecht, Öffentlichem Recht - Also Das Original Auf Dvd. Ihre Vorteile Auf Einen Blick:nn- Volltext...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
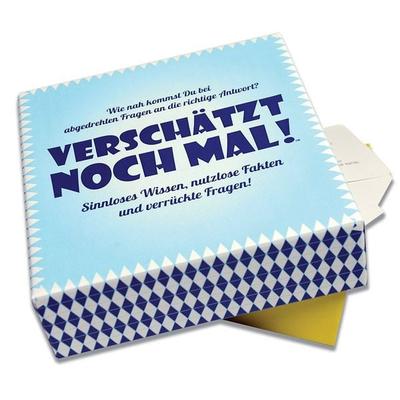
Pegasus - Verschätzt noch mal, Sinnloses Wissen, nutzlose Fakten, KartensoielWie Nah Kommst Du Bei Abgedrehten Fragen An Die Richtige Antwort? Mit Diesem Lustigen Spiel Schaffen Wir Ein Neues Extravagantes Level Des Klassikers Rate Wie Viele Erbsen Dieses Glas Enthält - Mit Verrückten, Sinnlosen Und Schrägen Fragen! Ein...21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.